


Prinsjesdag: De impact van het Belastingpakket 2027
Gisteren presenteerde het kabinet Jetten zijn eerste belastingpakket. Benieuwd welke plannen zijn gepresenteerd? In ons Prinsjesdagartikel lees je meer over wat de voorgestelde maatregelen concreet betekenen voor jouw vermogen en onderneming.
We maakten de volgende selectie voor je:
- Wijzigingen inkomstenbelasting (inclusief de toekomst van box 3)
- Schenk- en erfbelasting
- Loonheffingen
- Start-ups en scale-ups
- Innovatiebox
- Vastgoed
- Fiscale behandeling valuta-afdekking onder de deelnemingsvrijstelling
- Wet minimumbelasting 2024
- Handreiking steunen van (niet-)ANBI's
Inkomstenbelasting
Box 1 - Inkomen uit werk en woning
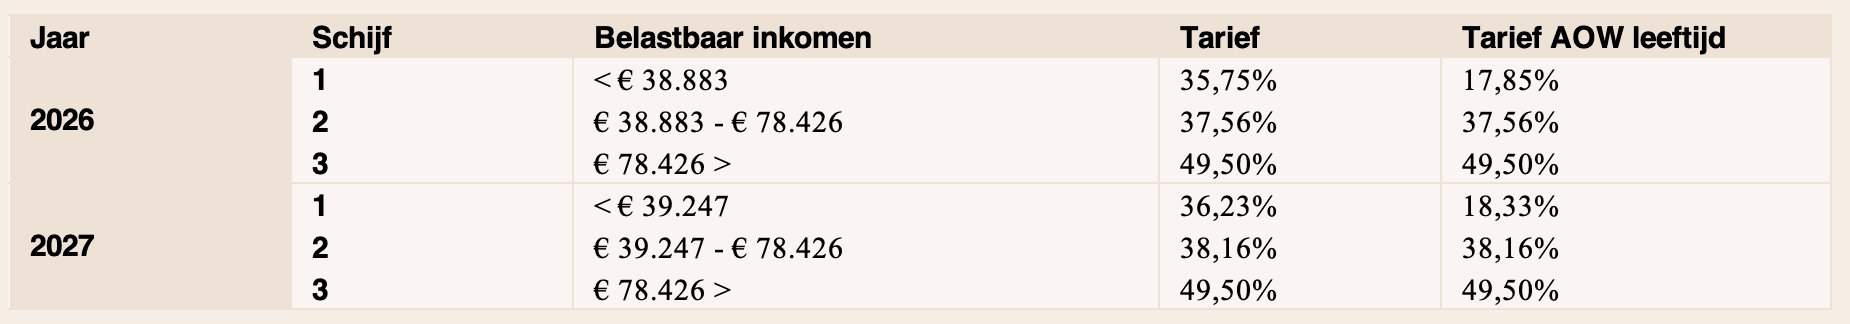
Sinds 2025 worden inkomsten uit werk en woning in box 1 belast op basis van drie schijven. In 2027 blijven die drie schijven bestaan. De schijven en gecombineerde tarieven voor de heffing van inkomstenbelasting en premies volksverzekeringen wijzigen in 2027 als volgt:
Box 2 - Inkomen uit aanmerkelijk belang
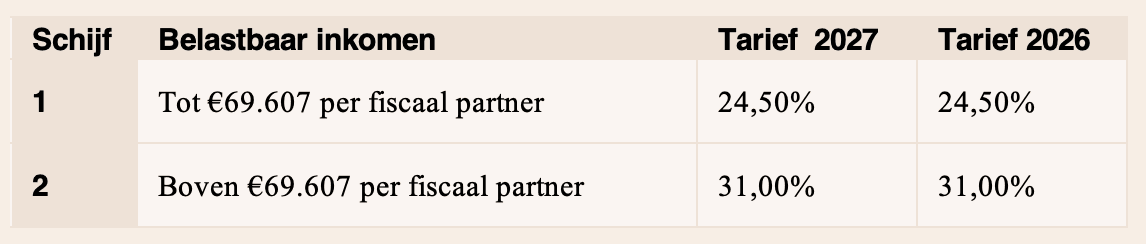
De tarieven en de tariefstructuur voor inkomen uit aanmerkelijk belang (box 2) blijven gelijk in 2027. Het blijft dus aantrekkelijk om jaarlijks dividend uit te keren uit uw eigen BV tot de grens van de eerste tariefschijf.
Box 3 - Inkomen uit sparen en beleggen
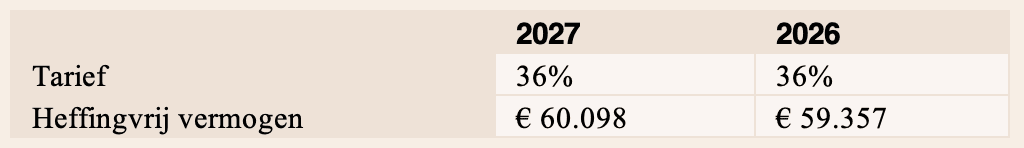
De belastingheffing over inkomen uit sparen en beleggen (box 3) wijzigt in 2027 als volgt:
Inmiddels zijn ook voorlopige forfaitaire rendementspercentages voor 2027 bekend. Die vergelijken als volgt met de percentages voor 2026:
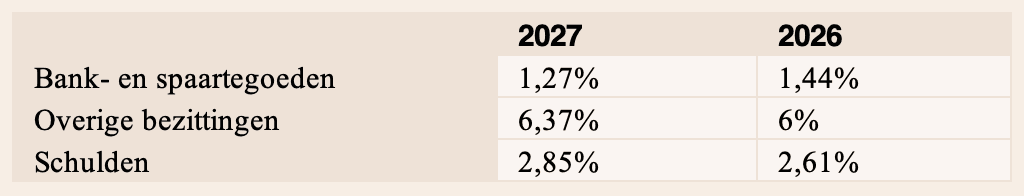
Uiteraard kun je ook in 2027 belastingheffing in box 3 beperken indien jouw werkelijk rendement berekend volgens de regels van de huidige tegenbewijsregeling lager uitvalt dan het rendement op uw vermogen berekend volgens bovenstaande percentages.
De toekomst van box 3
Het wetsvoorstel Wet werkelijk rendement box 3 beoogt het forfaitaire stelsel met ingang 1 januari 2028 helemaal af te schaffen en te vervangen door een heffing over het werkelijke rendement. Dat wetsvoorstel ligt momenteel bij de Eerste Kamer. Voor de meeste vermogensbestanddelen gaat op grond van dat wetsvoorstel een vermogensaanwasbelasting gelden, waarbij tussentijds moet worden afgerekend over waardestijgingen. Alleen voor onroerende zaken en, onder voorwaarden, voor belangen in start-ups voorziet het wetsvoorstel in een vermogenswinstbelasting, waarbij pas bij verkoop hoeft te worden afgerekend.
De huidige coalitiepartijen hadden in hun coalitieakkoord al afgesproken om het nieuwe box 3-systeem volledig door te ontwikkelen naar een vermogenswinstbelasting voor alle vermogensbestanddelen. Het kabinet overweegt een aantal scenario’s om tot een volledige vermogenswinstbelasting te komen. Dat zou al met ingang van 1 januari 2028 kunnen zijn. Maar daarvoor moet het kabinet in de komende jaren wel voldoende financiële dekking vinden. Als opties noemt het kabinet onder meer beperking van de drempel voor excessief lenen van de eigen BV van € 500.000 naar € 400.000 en het afschaffen of beperken van de eerste tariefschijf in de vennootschapsbelasting.
Het kabinet heeft nu de Eerste Kamer verzocht om de behandeling van het liggende wetsvoorstel voorlopig aan te houden en de Tweede Kamer geïnformeerd over de verschillende scenario’s die het onderzoekt om uiteindelijk te komen tot een volledige vermogenswinstbelasting.
Vrijheidsbijdrage burgers en bedrijven
In 2027 wordt een vrijheidsbijdrage ingevoerd via een beperking van de wettelijke inflatiecorrectie (tabelcorrectiefactor). Voor burgers bedraagt de vrijheidsbijdrage € 1,5 miljard in 2027, met een structurele opbrengst van € 3,4 miljard vanaf 2028. Voor bedrijven bedraagt de vrijheidsbijdrage eveneens € 1,5 miljard in 2027 en structureel € 1,7 miljard vanaf 2028; deze wordt hoofdzakelijk ingevuld als een verhoging van de arbeidsongeschiktheidsfondspremie.
MKB-winstvrijstelling en zelfstandigenaftrek
De MKB-winstvrijstelling blijft in 2027 gehandhaafd op 12,70%. De zelfstandigenaftrek blijft € 1.200 in 2027.
Startersaftrek
Omdat afschaffing van de startersaftrek per 1 januari 2027 niet uitvoerbaar is, vindt eerst per 1 januari 2027 een verlaging plaats van de startersaftrek van € 2.123 naar € 10. Vervolgens wordt de startersaftrek per 1 januari 2028 afgeschaft.
Meewerkaftrek
De meewerkaftrek wordt met ingang van 2027 met 75% versoberd en drie jaar later volledig afgeschaft.
Schenk- en erfbelasting
Het Belastingplan 2027 bevat geen wijzigingen voor de tarieven, vrijstellingen en de aangiftetermijn voor de schenk- en erfbelasting (afgezien van indexatie).
Schenking onder schuldigerkenning
De schenking onder schuldigerkenning - ook wel schenking op papier - lijkt voorlopig mogelijk te blijven, ondanks de eerdere politieke aandacht hiervoor in de Voorjaarsnota 2026. Het kabinet ziet echter een aanpak van deze praktijk als een methode om budgettaire dekking te vinden voor verdere hervorming van box 3. Een maatregel tegen schenken op papier blijft dus niet uitgesloten.
Modernisering forfaits in de schenk- en erfbelasting
Het Ministerie van Financiën heeft in januari 2026 een moderniseringsvoorstel gepubliceerd voor de forfaits in de schenk- en erfbelasting, waarbij de huidige rekenrente van 6% zal worden verlaagd (naar verwachting naar 3%). Als beoogde inwerkingtreding is daarbij 1 januari 2028 genoemd.
Het wetsvoorstel en de internetconsultatie worden in het derde kwartaal van 2026 verwacht, maar maakten geen onderdeel uit van de Prinsjesdagstukken. Het moderniseringsvoorstel is onder andere van belang voor schenkingen op papier, onderbedelingsvorderingen, periodieke uitkeringen en beperkte rechten zoals vruchtgebruik en bloot eigendom.
Fiscale bedrijfsopvolgingsfaciliteiten
Het Belastingplan 2027 bevat geen fundamentele wijzigingen voor de bedrijfsopvolgingsregeling (“BOR”) in de schenk- en erfbelasting en de doorschuifregeling (“DSR”) in de inkomstenbelasting. De bestaande faciliteiten en voorwaarden blijven daarmee voorlopig ongewijzigd van kracht conform de afspraak in het coalitieakkoord. De bedrijfsopvolgingsfaciliteiten blijven echter een politiek aandachtspunt.
Kindstructuren
Het Belastingpakket 2027 bevat geen maatregelen voor het tegengaan van zogenoemde 'Baby BV's'. Het oprichten van kindstructuren blijft vooralsnog mogelijk, ondanks de eerdere politieke aandacht.
Loonheffingen
Reiskostenvergoeding
De maximale onbelaste reiskostenvergoeding wordt verhoogd van € 0,23 naar € 0,25 per kilometer. Deze verhoging geldt met terugwerkende kracht vanaf 1 januari 2026. Werkgevers zijn niet verplicht de vergoeding te verhogen. Het is aan hen om te beslissen of zij hun werknemers de nieuwe maximale vergoeding uitkeren.
Personeelskorting
Vanaf 2027 vervalt de mogelijkheid om werknemers een belastingvrije korting te geven op producten uit het eigen bedrijf tot een maximum van € 500 per jaar. Deze zogenoemde personeelskorting wordt niet langer als afzonderlijke vrijstelling in de werkkostenregeling (WKR) opgenomen.
Concreet betekent dit dat werkgevers de personeelskorting niet meer als aparte post hoeven bij te houden, wat de administratie aanzienlijk vereenvoudigt. Een korting op eigen producten kan overigens nog steeds worden verstrekt via de vrije ruimte van de werkkostenregeling. Werknemers kunnen hierdoor mogelijk een lagere korting ontvangen, afhankelijk van de keuzes die hun werkgever maakt. Met name werkgevers in de retailbranche moeten op zoek naar een manier om de arbeidsvoorwaarden te vervangen en kijken naar de wijze waarop dit het beste kan gebeuren.
Fossiele personenauto's
De pseudo-eindheffing voor fossiele personenauto's was al eerder aangekondigd, maar wordt per 1 januari 2027 formeel ingevoerd. Wij vinden het daarom belangrijk om dit ook nu onder de aandacht te brengen.
Met ingang van 1 januari 2027 zijn werkgevers een pseudo-eindheffing van 12% verschuldigd over de cataloguswaarde van fossiele personenauto's die (ook) voor privédoeleinden op of na die datum ter beschikking worden gesteld. Enkel volledig elektrische auto's of waterstofauto's vallen niet onder "fossiele auto's", waardoor hybride auto's ook onder de pseudo-eindheffing vallen. Verder telt woon-werkverkeer ook als privégebruik.
Er geldt een aantal uitzonderingen. Zo is bij vervangend vervoer wegens onderhoud of reparatie geen heffing verschuldigd over de vervangende auto, mits de vervanging niet langer duurt dan 14 kalenderdagen.
Tenslotte geldt overgangsrecht voor fossiele auto's die vóór 1 januari 2027 al ter beschikking zijn gesteld; voor die auto's is de eindheffing pas verschuldigd vanaf 1 januari 2031. Wilt u als werkgever nog een fossiele personenauto ter beschikking stellen aan een werknemer en daarbij profiteren van het overgangsrecht? Dan is het van belang dat de auto uiterlijk op 31 december 2026 ter beschikking wordt gesteld.
Youngtimerregeling
De youngtimerregeling maakt het mogelijk om de bijtelling voor privégebruik van een auto van de zaak te berekenen op basis van de marktwaarde in plaats van de cataloguswaarde. Omdat de marktwaarde van een oudere auto doorgaans een stuk lager ligt dan de oorspronkelijke cataloguswaarde, en het bijtellingspercentage van 35% dan over een lagere grondslag wordt berekend, kan dat een aanzienlijk belastingvoordeel opleveren ten opzichte van het reguliere bijtellingspercentage van 22% over de cataloguswaarde.
De regeling geldt alleen voor auto's die een bepaalde minimumleeftijd hebben bereikt. Die grens wordt de komende jaren stapsgewijs verhoogd. Per 1 januari 2027 stijgt de minimumleeftijd van 16 naar 17 jaar, en per 1 januari 2028 verder naar 20 jaar. Dit is een geleidelijker transitiepad dan in een eerder wetsvoorstel was opgenomen.
Pensioenopbouw
Vanaf 2027 wordt het maximuminkomen waarover fiscaal gefaciliteerd pensioen kan worden opgebouwd voor de komende zes jaar bevroren op € 137.800. Dit betekent dat er gedurende deze periode geen indexatie plaatsvindt. Dit betekent dat mensen met hogere inkomens over het meerdere niet meer fiscaal voordelig vermogen kunnen opbouwen via hun pensioenregeling.
Fiscale stimulering van start-ups en scale-ups
Voor werknemers van kwalificerende start-ups en scale-ups komt er een gunstiger fiscaal regime voor aandelenopties. Met de Wet fiscale stimulering start-ups en scale-ups schuift het heffingsmoment op naar het moment van daadwerkelijke verkoop van de aandelen verkregen door de uitoefening van de opties. Dus zolang de werknemer de aandelen houdt, is geen belasting verschuldigd. Bovendien wordt slechts 65% van de waarde belast.
Of een bedrijf kwalificeert als start-up of scale-up wordt vastgesteld door de RVO bij formele beschikking; de initiële beschikking geldt 8 jaar en kan twee keer met 5 jaar worden verlengd tot maximaal 23 jaar. Voor de inwerkingtreding streeft het kabinet naar 1 januari 2027.
Innovatiebox
MKB-bedrijven die gebruik willen maken van de innovatiebox krijgen het straks makkelijker. Het Belastingplan 2027 verhoogt per 1 januari 2027 het maximumbedrag van de forfaitaire regeling van € 25.000 naar € 100.000. Wie voor het forfait kiest, merkt 25% van de winst aan als innovatiebox-voordeel, gespreid over drie jaar. De aanleiding is een evaluatie van de innovatiebox, waaruit bleek dat het forfait vrijwel niet meer werd gebruikt: het plafond was sinds de introductie in 2013 niet geïndexeerd, waardoor de baten voor mkb-bedrijven niet opwogen tegen de administratieve lasten.
Vastgoed
Earningsstrippingregeling
De earningsstrippingregeling beperkt voor de heffing van vennootschapsbelasting de aftrek van rentelasten tot het hoogste van 24,5% van de fiscale EBITDA of € 1 miljoen. Deze regeling raakt met name kapitaalintensieve bedrijven die veel vreemd vermogen hebben aangetrokken, zoals vastgoedondernemingen.
Het kabinet wil woningcorporaties met ingang van 1 januari vanaf 2028 vrijstellen van de regeling. Daarmee wil het kabinet de vennootschapsbelastingdruk van de corporaties verminderen om extra investeringsruimte voor volkshuisvesting te creëren.
Het vorige kabinet had eerder een antifragmentatieregeling voorgesteld om te voorkomen dat (met name) vastgoedondernemingen hun vastgoedbezit verspreiden over verschillende BV’s om zo meerdere malen gebruik te maken van de drempel van € 1 miljoen. Dat voorstel is destijds ingetrokken. Het huidige kabinet stelt op dit moment ook niet een dergelijke maatregel voor.
Overigens heeft de Europese Commissie in het kader van haar Omnibus-pakketten eerder dit jaar voorstellen gedaan tot aanpassing van de earningsstrippingregeling zoals die momenteel in een Europese Richtlijn is opgenomen. Voor Nederland zouden die voorstellen neerkomen op een verruiming van de earningstrippingregeling (en vergroting van de rentaftrekruimte) binnen enkele jaren.
Overdrachtsbelasting woningen (niet-hoofdverblijf) verlaagd naar 7% vanaf 2027
Per 1 januari 2027 wordt het tarief voor woningen die niet als hoofdverblijf worden gebruikt, zoals beleggings- en vakantiewoningen, verlaagd van 8% naar 7%. Met deze maatregel wil het kabinet investeringen in huurwoningen stimuleren en het aanbod van huurwoningen vergroten.
Het kan dus lonen om de levering van een beleggings- of vakantiewoning uit te stellen tot na 31 december 2026.
Overdrachtsbelasting eigen woningen
Voor kopers die een woning als eigen hoofdverblijf gaan gebruiken, blijft het verlaagde tarief van 2% ongewijzigd.
Kopers van 18 tot en met 35 jaar kunnen onder voorwaarden eenmalig gebruikmaken van de startersvrijstelling, waardoor zij geen overdrachtsbelasting betalen bij de aankoop van een eerste eigen woning. Met ingang van 1 januari 2027 wordt de woningwaardegrens voor deze vrijstelling verhoogd van € 555.000 naar € 615.000.
Nieuwe vrijstelling overdrachtsbelasting voor overdrachten tussen woningcorporaties
Er komt een ruimere vrijstelling van overdrachtsbelasting voor overdrachten van DAEB-vastgoed (Diensten van Algemeen Economisch Belang), zoals sociale huurwoningen, tussen woningcorporaties. Hiermee kunnen woningcorporaties in méér gevallen vastgoed onderling overdragen zonder heffing van overdrachtsbelasting. De vrijstelling is aangekondigd, maar de ingangsdatum is nog niet bekend.
Objectsubsidie voor beleggers in middenhuurwoningen voor 2029-2033
Het kabinet wil een subsidie van € 10.000 per middenhuurwoning invoeren om investeringen in de middenhuursector te stimuleren. Het kabinet wil daar een budget van € 500 miljoen over vijf jaar voor vrijmaken. Verdere details worden op 21 september 2026 bekend gemaakt.
Fiscale behandeling valuta-afdekking onder de deelnemingsvrijstelling
Bedrijven die een valutarisico op een buitenlandse deelneming afdekken (bijvoorbeeld via een lening in een zwakkere vreemde valuta) kunnen het valutaresultaat op dat afdekkinstrument op verzoek onder de deelnemingsvrijstelling brengen. Onder het huidige recht leidt dit tot een onevenwichtigheid: de hogere rentelast ten opzichte van een eurolening is volledig aftrekbaar, terwijl de corresponderende valutawinst op de hoofdsom volledig is vrijgesteld. Het kabinet stelt voor deze discrepantie per 1 januari 2027 te corrigeren door alleen nog het niet-ingeprijsde valutaresultaat vrij te stellen. De vrijstelling wordt beperkt tot het deel dat afwijkt van de door de markt verwachte koersontwikkeling. Het ingeprijsde valutaresultaat wordt voortaan regulier belast.
Ondernemingen met bestaande afdekkingsinstrumenten doen er goed aan hun positie tijdig te beoordelen, aangezien geen overgangsrecht is voorzien.
Wet minimumbelasting 2024
Voor multinationale groepen die te maken hebben met de minimumbelasting brengt Prinsjesdag nieuws. Met de Wet veiligehavenregels Wet minimumbelasting 2024 worden vier nieuwe veiligehavens (“safe-havens”) ingevoerd, gebaseerd op de internationale afspraken binnen het OESO Side-by-Side-pakket van 5 januari 2026.
Concreet gaat het om een vereenvoudigde effectieve belastingtarief-veiligehavenregel, een kwalificerend equivalent minimumbelastingstelsel-veiligehavenregel, een uiteindelijkemoederentiteit-veiligehavenregel en een veiligehavenregel voor kwalificerende fiscale stimuleringsregelingen, die laatste is met name relevant voor regelingen als de EIA en MIA.
Daarnaast wordt de bestaande tijdelijke CbCR-veiligehavenregel nog een jaar verlengd. De ingangsdatum is formeel 1 januari 2027, maar de meeste nieuwe veiligehavens werken terug tot 1 januari 2026 en de vereenvoudigde ETR-veiligehavenregel zelfs tot 31 december 2025.
Handreiking steunen van (niet-)ANBI's
De handreiking is een stap naar meer duidelijkheid voor ANBI's die andere organisaties ondersteunen. Een welkome toevoeging zijn de praktische handvatten teneinde aannemelijk te maken dat steun aan een niet-ANBI gericht is op het algemeen nut. Dit geldt zowel voor projectmatige steun als algemene bijdragen op instellingsniveau. Hier was voorheen vaak discussie over met de Belastingdienst.
Tegelijkertijd roept de handreiking ook vragen op. Voor meer informatie en onze visie op het document, zie ons artikel Handreiking Belastingdienst: jouw ANBI steunt een andere organisatie.